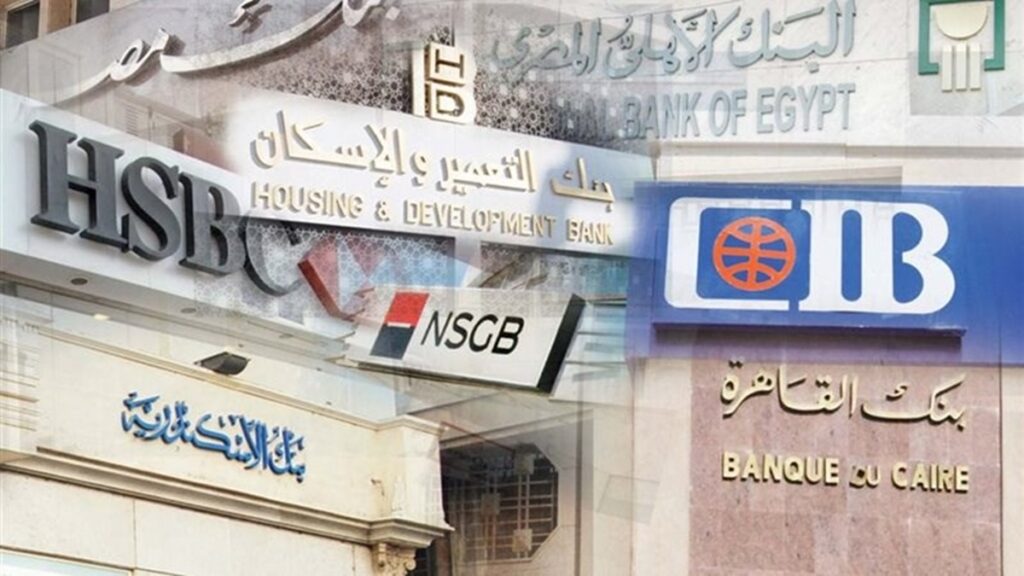
تتصدر مسألة حكم الودائع والشهادات البنكية اهتمامات الكثير من المواطنين، خاصة مع اتجاه عدد كبير من أصحاب المدخرات إلى إيداع أموالهم في البنوك والاستفادة من العوائد التي توفرها هذه الأوعية الادخارية، سواء كانت لمدة عام أو ثلاثة أعوام أو أكثر، وسط تساؤلات متكررة حول مدى مشروعية هذه الأرباح، وما إذا كانت تدخل في إطار القروض المحرمة شرعًا أم تعد من صور الاستثمار الجائز.
وفي هذا السياق، أوضح الشيخ أحمد وسام، أمين الفتوى بدار الإفتاء المصرية، خلال لقاء تلفزيوني سابق، أن فتح الودائع البنكية والاستفادة من الأرباح الناتجة عنها لا مانع منه شرعًا، وفقًا لما استقرت عليه الفتوى، مؤكدًا أن هذه المعاملات تندرج ضمن العقود الاستثمارية المستحدثة التي تحقق مصالح الأطراف المتعاقدة، ولا تُعامل باعتبارها قرضًا جر نفعًا.
ويأتي هذا التوضيح ليجيب عن أحد أبرز التساؤلات التي تشغل أصحاب المدخرات، بشأن التعامل مع البنوك والحصول على عوائد دورية مقابل الأموال المودعة، خاصة في ظل اختلاف الآراء المتداولة حول التكييف الشرعي لهذه المعاملات، والخلط بين الودائع والشهادات الاستثمارية من جهة، والقروض ذات الفوائد من جهة أخرى.
حكم الاستفادة من أرباح الودائع والشهادات البنكية
وقال أمين الفتوى بدار الإفتاء المصرية إن فتح الودائع البنكية والاستفادة من الأرباح المترتبة عليها لمدة عام أو ثلاثة أعوام أو حتى عشر سنوات أمر جائز شرعًا، موضحًا أن طبيعة هذه المعاملات تختلف عن القروض التقليدية التي يترتب عليها اشتراط منفعة للمُقرض.
وأشار الشيخ أحمد وسام إلى أن الأرباح الناتجة عن الودائع البنكية تُعد حلالًا وفقًا للفتوى المعمول بها في دار الإفتاء المصرية، باعتبار أن العلاقة بين العميل والبنك تقوم، وفق هذا التكييف، على عقد استثماري مستحدث، وليس على مجرد إقراض المال مقابل الحصول على زيادة محددة.
وأوضح أن الحكم الشرعي في هذه المسألة يرتبط بطبيعة العقد والتكييف الفقهي للمعاملة، وليس بمجرد وجود عائد مالي يحصل عليه صاحب الوديعة، لافتًا إلى أن المعاملات المصرفية الحديثة تتضمن صورًا استثمارية متعددة تتطلب النظر إلى حقيقتها وطبيعة العلاقة بين أطرافها.
هل تعتبر فوائد البنوك من القروض التي تحقق منفعة؟
وتتمثل نقطة الخلاف التي تدفع الكثيرين للتساؤل عن مشروعية أرباح البنوك في الاعتقاد بأن إيداع الأموال لدى البنك يُعد قرضًا يحصل البنك بموجبه على المال، ثم يلتزم برده مضافًا إليه عائد محدد، وهو ما يجعل البعض يربط هذه المعاملة بمسألة القرض الذي يجر نفعًا.
لكن أمين الفتوى أوضح أن الودائع البنكية، وفق الرأي الذي استقرت عليه الفتوى بدار الإفتاء المصرية، لا تُكيف باعتبارها قروضًا بالمعنى الفقهي الذي يترتب عليه تحريم الزيادة، وإنما تُصنف ضمن العقود الاستثمارية المستحدثة التي تحقق مصلحة مشتركة بين البنك والعميل.
وبناءً على ذلك، فإن الحصول على الأرباح الناتجة عن هذه المعاملات لا يُعد محرمًا وفق هذا الرأي، سواء كانت الوديعة لمدة قصيرة أو طويلة، طالما تمت المعاملة في إطار العقد الاستثماري الذي تتبناه الفتوى.
ويعكس هذا التوضيح أهمية التفرقة بين التكييف الشرعي للمعاملات المالية، وعدم إصدار الأحكام اعتمادًا على التشابه الظاهري بين صور التعامل المختلفة، إذ إن الحكم يرتبط بحقيقة العقد وطبيعته والضوابط التي تحكمه.
متى تجب الزكاة على الأموال المودعة في البنوك؟
وبعيدًا عن حكم الأرباح البنكية، تطرق الشيخ أحمد وسام إلى مسألة زكاة الأموال المودعة في البنوك، موضحًا أن جواز الاستثمار والحصول على الأرباح لا يعني سقوط الزكاة، إذ تظل الزكاة واجبة متى توافرت الشروط الشرعية المحددة لها.
وأكد أمين الفتوى أن وجوب الزكاة يرتبط ببلوغ المال النصاب، وأن يكون فائضًا عن الديون والاحتياجات الأساسية، مع مرور عام هجري كامل على امتلاك النصاب، مشيرًا إلى أن هذه الشروط تعد من الأسس التي يتحدد بناءً عليها وجوب إخراج الزكاة.
وأوضح أن نصاب زكاة المال يُقدر بما يعادل قيمة 85 جرامًا من الذهب عيار 21، ومن بلغ ماله هذا المقدار، وتوافرت فيه بقية شروط وجوب الزكاة، فعليه إخراج الزكاة المستحقة شرعًا.
وتشمل الأموال التي ينبغي النظر في أحكام زكاتها المدخرات والأرصدة المالية التي يحتفظ بها أصحابها في البنوك، مع مراعاة طبيعة المال وما إذا كانت قد تحققت فيه شروط وجوب الزكاة، وفقًا للأحكام الشرعية المنظمة لهذه الفريضة.
هل جواز أرباح الشهادات البنكية يُسقط الزكاة؟
وشدد التوضيح الصادر عن أمين الفتوى على ضرورة الفصل بين مسألتين مختلفتين، الأولى تتعلق بالحكم الشرعي للاستثمار في الودائع والشهادات البنكية ومدى جواز الأرباح الناتجة عنها، والثانية ترتبط بمدى خضوع الأموال المودعة للزكاة.
فجواز الاستثمار والحصول على الأرباح، وفق فتوى دار الإفتاء المصرية، لا يعفي صاحب المال من أداء الزكاة إذا بلغ النصاب وتوافرت بقية الشروط، كما أن وجود الأموال داخل البنك لا يغير من الأحكام المتعلقة بوجوب الزكاة متى تحققت أسبابها.
وبذلك، فإن أصحاب الودائع والشهادات البنكية مطالبون بالتمييز بين مشروعية العائد المصرفي من ناحية، والالتزامات المالية والشرعية المترتبة على امتلاك الأموال من ناحية أخرى، حتى يتمكنوا من إدارة مدخراتهم وفق الأحكام الشرعية.